SKP / Absicherung & Versicherungen

Versicherungen prüfen
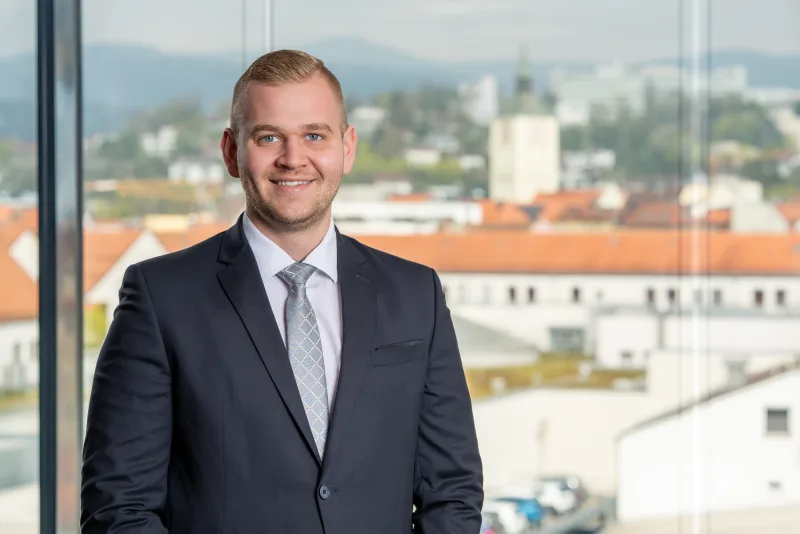
Mit Marcel Gumerov

Von der Kfz-Versicherung über den Schutz Ihrer Arbeitskraft bis zur Altersvorsorge: Wir vergleichen anbieterübergreifend und erklären, welche Leistungen zu Ihrer Situation passen. Auch die ETF-Rentenvorsorge über eine fondsgebundene Rentenversicherung gehört zu den Themen, die wir gemeinsam einordnen.

Am Beispiel verstehen
Absicherung & Versicherungen bei SKP
SKP Consulting · Deggendorf

Verträge, Leistungen und Beiträge

01

Verträge prüfen & Tarife vergleichen

Wir betrachten vorhandene Policen, Beiträge und Selbstbehalte und vergleichen anbieterübergreifend. Unser Ziel ist der für Ihren Bedarf passende Tarif. Welche Anbieter und Tarife im konkreten Vergleich verfügbar sind und welche Grenzen bestehen, legen wir offen.
02

Arbeitskraft, Gesundheit & Familie

Berufsunfähigkeit, Krankenversicherung und die Absicherung von Angehörigen: Wir besprechen die Risiken, deren finanzielle Folgen Sie besonders treffen könnten. Leistungen, Ausschlüsse und individuelle Voraussetzungen werden verständlich eingeordnet.

03

Kfz, Haftpflicht, Hausrat & mehr

Auch im Alltag zählt passender Schutz. Wir vergleichen die für Ihre Sparte verfügbaren Tarife anhand von Leistungen und Kosten – beispielsweise für Auto, Privathaftpflicht, Hausrat, Rechtsschutz oder Wohngebäude.

04

ETF-Rentenvorsorge & Altersvorsorge

Regelmäßiges Sparen kann langfristig für den Ruhestand vorsorgen. Unsere ETF-Rentenvorsorge erfolgt über eine fondsgebundene Rentenversicherung, deren Beiträge in ETFs angelegt werden. Wir besprechen Zeithorizont, Risikobereitschaft und Kosten – einschließlich der Kosten des Versicherungsmantels.

05

Begleitung bei Veränderungen

Ein neuer Beruf, ein Fahrzeug, eine Familie oder eine Immobilie verändern den Bedarf. Wir bleiben Ansprechpartner für Fragen, Anpassungen und die Abstimmung der nächsten Schritte im Schadenfall.

Im Versicherungsbereich sind wir als eingetragener Versicherungsvertreter für die Finanzprofi AG tätig. Informationen zu unserer Vermittlerstellung, Registrierung und Vergütung erhalten Sie vor einer Beauftragung. Maßgeblich sind die jeweiligen Vermittlerinformationen und Vertragsbedingungen.

Ein günstigerer Beitrag reicht nicht

Durchschnittlich 20 % Beitragsersparnis*

Nach eigener Angabe erzielt SKP bei bisherigen Kundenvergleichen im Durchschnitt 20 % Beitragsersparnis. Wir prüfen auch bei Ihnen, welches Potenzial besteht – und ob Leistungen, Selbstbehalte und Vertragsbedingungen zu Ihrem Bedarf passen.

Leistung bleibt entscheidend

Ein niedrigerer Beitrag ist nur ein Teil des Vergleichs. Wir erklären Unterschiede im Schutz und zeigen, ob eine Anpassung sinnvoll ist. Ein bestehender Vertrag kann weiterhin die passende Lösung sein.

*Unternehmensangabe von SKP, keine unabhängig geprüfte Marktstatistik und keine Zusage für den Einzelfall. Ihr Ergebnis kann abweichen; auch keine Ersparnis oder höhere Beiträge sind möglich. Ein geringerer Beitrag bedeutet nicht automatisch einen gleichwertigen Leistungsumfang.

Was in Ihren Policen steht

01

Was ein guter Vergleich zeigt

Nicht nur der Monatsbeitrag zählt: Deckungssummen, Ausschlüsse, Selbstbehalte und Voraussetzungen beeinflussen den Schutz. Wir vergleichen die für Ihren Bedarf verfügbaren Angebote und erklären die wesentlichen Unterschiede.

Unser Ziel: ein nachvollziehbarer Tarifvergleich für Ihre persönliche Situation.
02

Was sich für Sie verändern kann

Manchmal fehlt Schutz, manchmal ist etwas doppelt abgesichert. Ein bestehender Vertrag kann auch weiterhin gut passen. Zuerst schaffen wir Überblick; eine Kündigung sollte erst nach Prüfung von Folgen und neuem Schutz erfolgen.

Zum Start hilfreich: Policen, aktuelle Beiträge und Ihre offenen Fragen.

Welche Risiken zuerst geprüft werden

Existenzielle Risiken absichern, eine verfügbare Reserve berücksichtigen und langfristige Ziele besprechen. Die passende Reihenfolge hängt von Ihrer Situation ab. Wie viel Risiko Sie bei einer Anlage tragen möchten und können, wird vor einer Empfehlung geklärt.

Ein Sparbeispiel über 30 Jahre

Ein fiktives Sparbeispiel zeigt den Unterschied zwischen eigenen Einzahlungen und angenommener Wertentwicklung.

200 € monatlich
30 Jahre lang

Was könnte daraus rechnerisch werden? Wählen Sie eine konstante jährliche Wertentwicklung nach angenommenen laufenden Produktkosten.

Die Einzahlungen erfolgen jeweils zum Monatsende. Die vereinfachte Rechnung berücksichtigt keine persönlichen Steuern oder zusätzlichen Abschlusskosten.

Fiktiver Endwert–

Heller Balken: Einzahlungen. Brauner Balken: rechnerischer Zuwachs.

Eigene Einzahlungen
72.000 €
Rechnerische Veränderung
–

Keine Prognose und kein konkretes Anlageangebot. Kapitalmärkte schwanken; auch Verluste sind möglich. Die konstante Entwicklung bildet keinen realen Kursverlauf ab. Dieses Beispiel empfiehlt weder einen ETF noch eine Produktform. Bei SKP erfolgt die ETF-Rentenvorsorge über eine fondsgebundene Rentenversicherung.

Wie viel fehlt
im Ruhestand?

Vergleichen Sie Ihren gewünschten Lebensstandard mit den erwarteten monatlichen Alterseinkünften. Ein fiktives Beispiel als Einstieg – mit Ihren Annahmen anpassbar.

Ihr monatlicher Überblick

Bitte alle Beträge als monatliche Nettobeträge in heutiger Kaufkraft angeben. Die vorgefüllten Werte sind frei gewählte Beispielannahmen.

Ihre Eingaben bleiben in diesem Browser. Der Rechner ermittelt keinen gesetzlichen Rentenanspruch und rechnet Brutto nicht automatisch in Netto um.

Monatliche Rentenlücke–

Angenommene Alterseinkünfte / Monat–
Offene Rentenlücke / Jahr–
Rechnerisch gedeckter Bedarf–

Heller Balken: gedeckter Bedarf. Korallrot: offene Lücke. Eine Momentaufnahme Ihrer Annahmen, keine Rentenprognose und keine Produktempfehlung.

Rechnung und Annahmen verstehen

Alterseinkünfte = gesetzliche Nettorente + weitere Netto-Alterseinkünfte. Monatliche Lücke = gewünschter Nettobetrag minus Alterseinkünfte, mindestens 0 €. Die Jahreslücke beträgt das Zwölffache. Übersteigen die Einkünfte den Bedarf, erscheint die Differenz als rechnerischer Spielraum.

Alle Angaben müssen sich auf denselben Zeitpunkt und dieselbe Kaufkraft beziehen. Künftige nominale Rentenbeträge dürfen nicht direkt mit heutigen Lebenshaltungskosten verglichen werden. Inflation, Rentenanpassungen, Steuern und Sozialabgaben werden nicht gesondert berechnet. Veränderungen während des Ruhestands, Lebenserwartung und ein erforderliches Vorsorgekapital sind nicht Bestandteil dieser vereinfachten Rechnung.

Was ein Schaden finanziell bedeuten kann

Was wäre, wenn? Entdecken Sie an fiktiven Beispielen, welche finanziellen Folgen ein Ereignis haben kann – und worauf es beim Vertrag ankommt.

Fiktive Beträge zur Veranschaulichung, keine typischen Schadenhöhen oder echten Tarifangebote. Ob Versicherungsschutz besteht, hängt vom Vertrag und vom konkreten Ereignis ab.

Private Haftpflicht: Verbreitung und Leistung

Rund 90 % der Haushalte verfügen laut GDV-Auswertung auf Basis der EVS über eine private Haftpflichtversicherung. Diese Verbreitungsquote sagt nichts über die Qualität des einzelnen Vertrags oder eine passende Versicherungssumme aus.

Datenbasis: EVS 2023, GDV-Veröffentlichung vom 07.04.2026. Der GDV ist der Branchenverband der Versicherer. Quelle und Erhebungsbezug ansehen.

Die entscheidenden Vertragsfragen

Wer ist versichert? Welche Ereignisse sind gedeckt? Welche Summen, Selbstbehalte und Ausschlüsse gelten? Diese Fragen sind aussagekräftiger als eine pauschale Quote zu „falsch Versicherten“.

Hintergrund zur Haftpflicht: Verbraucherzentrale: Private Haftpflichtversicherung.

Marcel Gumerov, Ansprechpartner für Versicherungen bei SKP
Eigene Beiträge oder Einkommenslücke berechnen

Beiträge und Selbstbehalt

Zwei frei veränderbare Beispiele zeigen, warum beim Versicherungsschutz mehr zählt als der monatliche Beitrag.

Fiktive Annahmen, keine echten Tarifangebote oder Sparversprechen. Die Rechner geben keine Empfehlung zum Abschluss, Wechsel oder zur Kündigung einer Versicherung.

Was kostet der Tarif wirklich?

Vereinfachter Vergleich einer Sachversicherung mit fester Selbstbeteiligung je Schaden, z. B. Hausrat. Nicht für PKV, Berufsunfähigkeits- oder Lebensversicherungen.

Rechnung für ein Jahr. Angenommene Schäden sind in beiden Tarifen gedeckt und jeweils höher als beide Selbstbehalte. Andere Leistungsunterschiede sind nicht eingerechnet.

BEITRAG PLUS SELBSTBEHALT
Rechnerischer Kostenvorteil / Jahr–
Bisheriger Tarif: Jahresbelastung–
Vergleichstarif: Jahresbelastung–
Reine Beitragsdifferenz / Jahr–

Ein Schaden verändert die Rechnung

Für den tatsächlichen Schutz sind auch Deckungssummen, Ausschlüsse, versicherte Risiken und Vertragsbedingungen entscheidend.

So wird der Beitragsvergleich berechnet

Jahresbelastung = Jahresbeitrag + angenommene Schadenanzahl × Selbstbehalt pro Schaden. Der Kostenvorteil des Vergleichstarifs ist die Jahresbelastung des bisherigen Tarifs minus die des Vergleichstarifs. Bei einem negativen Ergebnis ist der Vergleichstarif in diesem Szenario teurer. Die Schadenanzahl ist eine Annahme, keine Eintrittswahrscheinlichkeit.

Das Beispiel berücksichtigt keine Beitragsänderungen, Gebühren, Schadenfreiheitsrabatte, Steuerwirkungen, Leistungshöchstgrenzen oder nicht versicherte Schäden. Es zeigt keine marktverfügbaren Konditionen. Bestehende Verträge sollten nicht allein aufgrund dieser Rechnung gekündigt werden.

Hintergrund: Verbraucherzentrale: Hausratversicherung und Selbstbeteiligung.

Häufige Fragen

Kosten, Unterlagen und Ablauf

Muss ich meine bisherigen Verträge kündigen?+

Nein. Zunächst wird geprüft, welche Leistungen bestehen und ob Handlungsbedarf vorliegt. Ein Wechsel sollte erst nach Prüfung der neuen Absicherung und möglicher Nachteile erfolgen.

Beraten Sie als Versicherungsmakler?+

Wir sind als Versicherungsvertreter für die Finanzprofi AG tätig. Die konkrete Vermittlerstellung und Registrierung entnehmen Sie den Vermittlerinformationen und dem Impressum.

Werden meine Versicherungen sicher günstiger?+

Eine Ersparnis ist nicht garantiert. Ziel ist eine bedarfsgerechte Absicherung. Ein niedrigerer Beitrag allein ist kein ausreichender Grund für einen Wechsel, wenn wichtige Leistungen verloren gehen.

Gibt es den einen besten Tarif für alle?+

Nein. Ein Tarif kann für eine Person gut passen und für eine andere ungeeignet sein. Wir vergleichen Leistungen, Kosten, Ausschlüsse und Voraussetzungen passend zu Ihrem Bedarf. Eine Ersparnis oder Annahme durch einen Anbieter ist nicht garantiert.

Was ist die ETF-Rentenvorsorge?+

Die ETF-Rentenvorsorge ist eine fondsgebundene Rentenversicherung, deren Beiträge in ETFs angelegt werden. Anders als ein ETF-Sparplan im Depot hat sie einen Versicherungsmantel mit eigenen Kosten und Regeln, zum Beispiel für die spätere Rentenzahlung. ETF-Sparpläne im Depot vermitteln wir nicht.

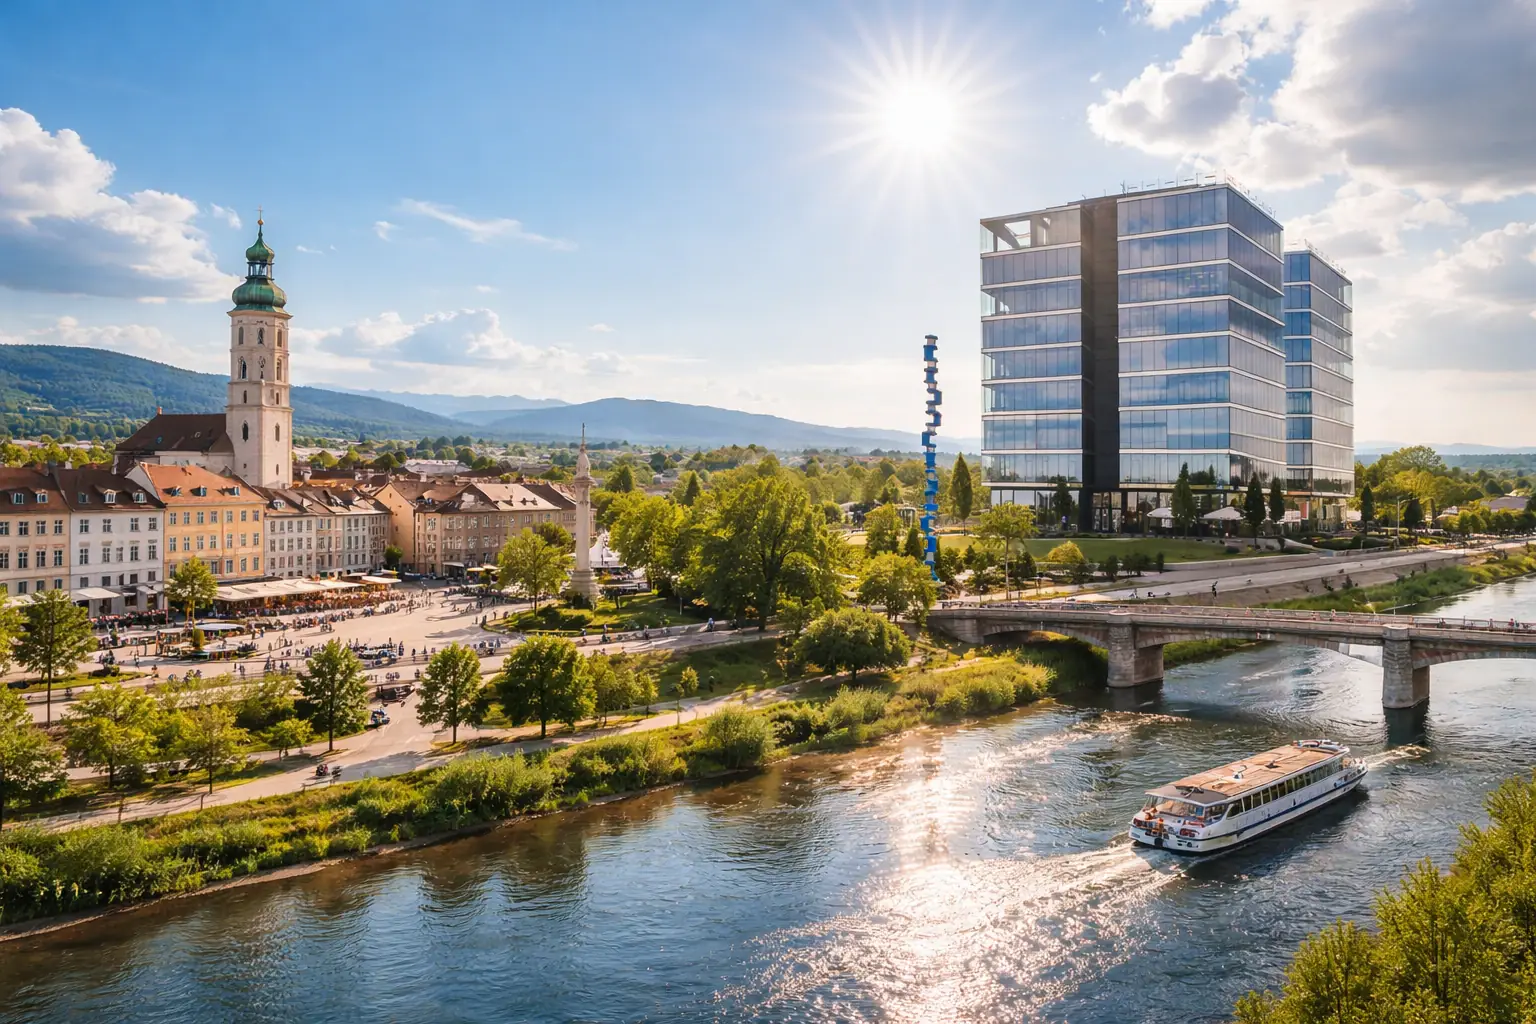
Karl-Turm in Deggendorf

Besuchen Sie uns im Karl-Turm

Schreiben Sie uns, worum es geht und wann wir Sie erreichen können. Wir melden uns zur Terminabstimmung.

Termin nach Vereinbarung

Erstgespräch kostenlos · ca. 45 Minuten
Bei der SKP Verwaltungs GmbH im Karl-Turm,
telefonisch oder per Video

Lieber direkt sprechen? +49 991 40547080
SKP Verwaltungs GmbH
Karl-Turm · Edlmairstraße 1
94469 Deggendorf
SKP Consulting GmbH & Co. KG
Ludwig-Kaiser-Weg 12
94469 Deggendorf
Die Anfrage öffnet einen E-Mail-Entwurf. Ein Termin wird persönlich abgestimmt.
Kontakt aufnehmen