SKP / Immobilien

Immobilien kaufen
In Neubau und Bestand

Neubau- und Bestandsimmobilien als Kapitalanlage oder für Ihr eigenes Zuhause. Wir verbinden die Objektauswahl mit dem passenden Finanzierungskonzept – persönlich begleitet, vom ersten Gespräch bis zum Kauf.

Am Beispiel verstehen
Immobilien bei SKP
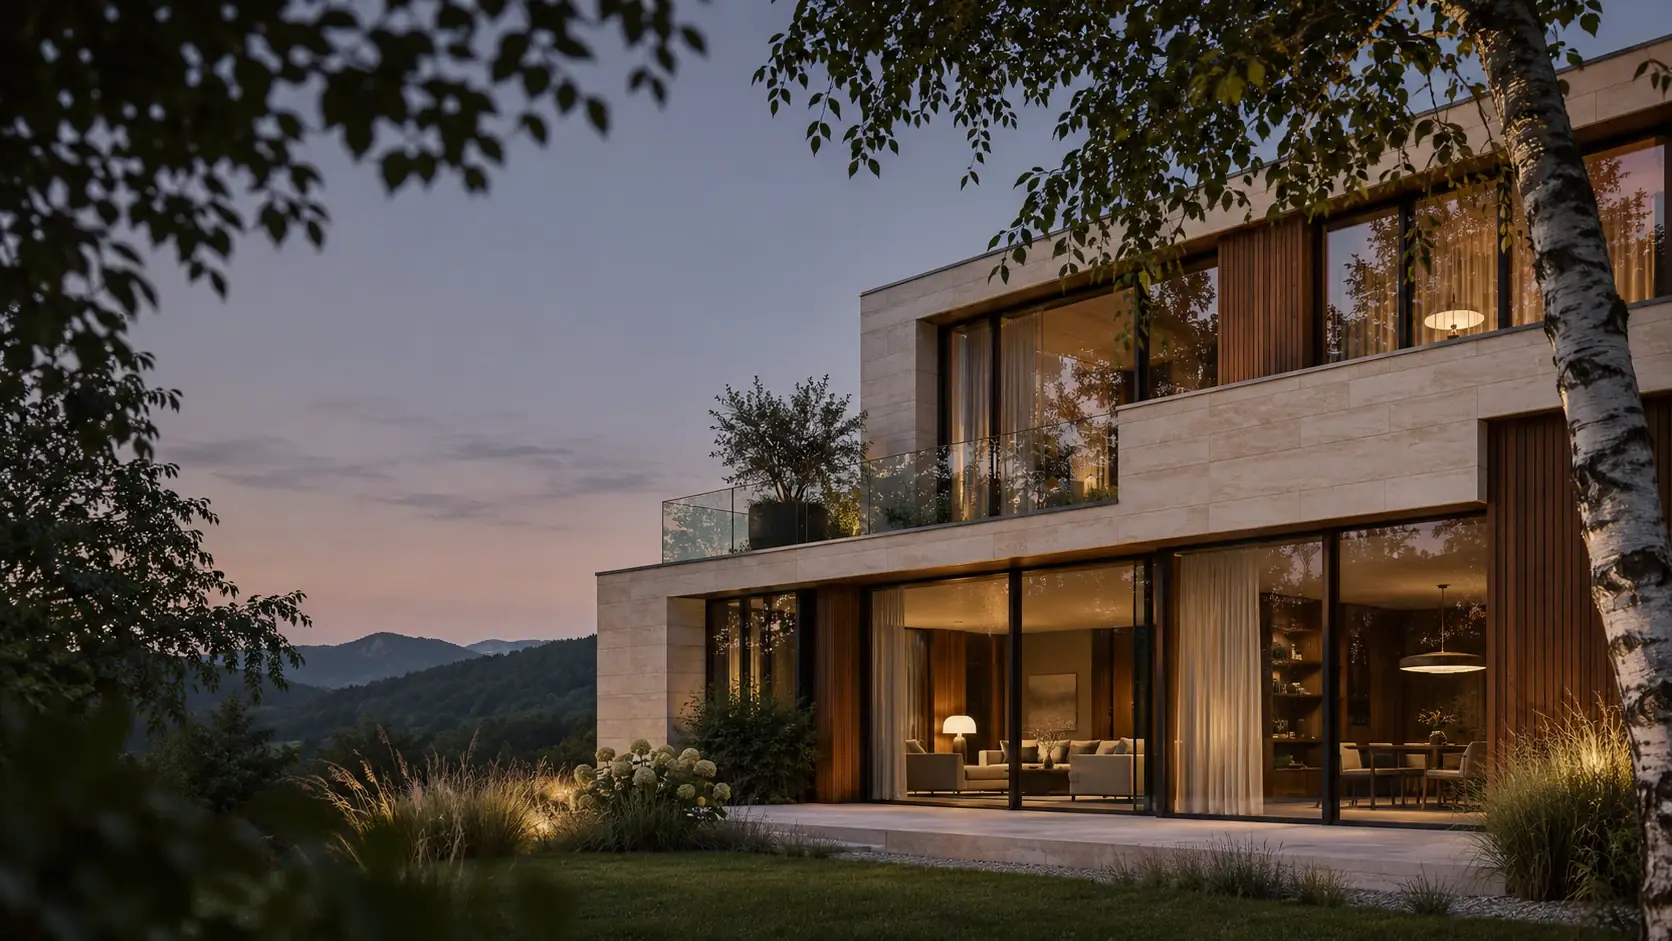
Architekturillustration · kein Objektangebot

Was vor dem Kauf geprüft wird

01

Immobilien als Kapitalanlage

Für alle, die langfristig Immobilienvermögen aufbauen möchten. Wir betrachten Standort, Kaufpreis, Vermietbarkeit und laufende Kosten. Sie sehen, welcher Eigenkapitaleinsatz und welche monatliche Belastung zum Vorhaben gehören.
02

Immobilien zur Eigennutzung

Ihr Zuhause soll zu Ihrem Alltag und Ihrem Budget passen. Wir begleiten die Suche nach einer geeigneten Neubau- oder Bestandsimmobilie und besprechen Lage, Ausstattung, Zeitplan und die langfristige finanzielle Tragbarkeit.

03

Objekt und Qualität beurteilen

Beim Neubau prüfen wir die relevanten Fragen zu Baubeschreibung, Fertigstellung und Bauträger. Bei Bestandsobjekten stehen Zustand, Energiebedarf, Modernisierungsbedarf und vorhandene Unterlagen im Fokus. Wir helfen, die relevanten Fragen zusammenzustellen und offene Punkte mit den zuständigen Fachleuten zu klären.

04

Die Finanzierung gleich mitdenken

Über unseren Zugang zu über 850 Banken vergleichen wir passende Finanzierungsmöglichkeiten. Unser Ziel: attraktive Konditionen und eine Struktur, die zu Ihnen passt – mit nachvollziehbarer Rate, Zinsbindung und Reserve.

Immobilien können an Wert verlieren. Mietausfälle, Leerstand, Instandhaltung und Finanzierungskosten beeinflussen das Ergebnis. Individuelle steuerliche Fragen sind mit Ihrer Steuerberatung zu klären.

Objektauswahl und Kaufabwicklung

Wer den Kauf koordiniert

Bei SKP erhalten Sie einen Ansprechpartner für die Objektauswahl und den Finanzierungsvergleich. Wir stimmen die offenen Fragen mit den beteiligten Partnern ab. Welche Leistungen wir übernehmen und welche Kosten dafür anfallen können, vereinbaren wir vorab.

Steuerliche Möglichkeiten mitdenken

Eine vermietete Kapitalanlage kann steuerliche Vorteile bieten: Gebäudeabschreibungen sowie abzugsfähige Finanzierungszinsen und weitere Aufwendungen können die steuerpflichtigen Einkünfte mindern. Wie hoch der Vorteil ausfällt, hängt vom Objekt und Ihrer persönlichen Situation ab. Die individuelle Prüfung übernimmt Ihre Steuerberatung.

Steuervorteile sind keine garantierte Ersparnis und ersetzen keine wirtschaftlich tragfähige Investition. Tilgungszahlungen sind nicht als Werbungskosten abziehbar. Grundlage: § 7 EStG und § 9 EStG.

Kapitalanlage oder eigenes Zuhause?

01

Eine Wohnung vermieten

Bei einer Kapitalanlage zählen Nachfrage am Standort, erzielbare Miete, Kaufpreis und laufende Aufwendungen. Auch Leerstand und ein möglicher Verkauf gehören zur Betrachtung.

Wir klären: Welche monatliche Reserve bleibt nach allen Kosten?
02

Die Immobilie selbst nutzen

Bei der Eigennutzung stehen Ihr Alltag, die Lage und die dauerhaft tragbare Rate im Vordergrund. Nebenkosten, Rücklagen und mögliche Veränderungen im Einkommen müssen mitgedacht werden.

Wir klären: Passt das Zuhause auch langfristig zu Ihrem Budget?

Welche Unterlagen vorliegen sollten

Zuerst besprechen wir Ziel und Budget. Danach betrachten wir geeignete Neubau- und Bestandsobjekte und stimmen die Finanzierung ab. Vor einer Entscheidung sollten je nach Objekt Baubeschreibung, Zustand, Energieausweis, Kaufvertrag und weitere relevante Unterlagen durch die jeweils zuständigen Fachleute geprüft sein.

Eine vermietete Wohnung durchgerechnet

Begleiten Sie eine fiktive vermietete Wohnung vom Kauf bis zu einem möglichen Verkauf. Erst verstehen, dann selbst verändern.

Immobilienberatung bei SKP in DeggendorfEin Rechenbeispiel · kein angebotenes Objekt

Eine Kapitalanlage für 200.000 €

20.000 € Eigenkapital (10 % des Kaufpreises), 11.000 € Kaufnebenkosten und 191.000 € Darlehen. Die Wohnung bringt monatlich 1.000 € Kaltmiete.

955 €monatliche Kreditrate
140 €Kosten & Puffer / Monat
95 €monatlicher Zuschuss

Ein Teil der Kreditrate baut Schulden ab. Trotzdem müssen jeden Monat 95 € aus anderen Mitteln kommen. Ein späterer Verkauf entscheidet mit über das Gesamtergebnis.

01 / KAUFEN

Eigenkapital einsetzen

Nebenkosten sind mitzurechnen. Hier beträgt die Gesamtinvestition 211.000 €.

02 / VERMIETEN

Schulden abbauen

Die Rate bleibt gleich. Mit sinkender Restschuld steigt darin der Tilgungsanteil.

03 / VERKAUFEN

Verkaufserlös nach Kosten

Verkaufskosten, Restschuld, Eigenkapital und laufende Zuschüsse gehören in die Bilanz.

Was passiert mit dem Immobilienwert?

Alle drei Verläufe sind frei gewählte Szenarien, keine Vorhersagen. Auch sinkende Immobilienwerte und Verluste sind möglich. Miete und laufende Kosten bleiben konstant. Verkaufskosten: 4 % des Verkaufspreises. Alle Ergebnisse vor Steuern.

Gesamtergebnis bei einem Verkauf

in Euro · vor Steuern

Die Linie zeigt einen jeweils hypothetischen Verkauf, keinen laufend verfügbaren Gewinn. Die Nulllinie bedeutet: Alle modellierten eigenen Einzahlungen wären nominal zurückverdient.

Verkauf nach 10 Jahren
Gesamtergebnis vor Steuern–

Die Auszahlung nach Kreditablösung ist nicht der Gewinn. Erst nach Abzug des eingesetzten Eigenkapitals und der laufenden Zuschüsse ergibt sich das Gesamtergebnis.

Alle Jahreswerte und Annahmen nachvollziehen
Hypothetischer Verkauf zum jeweiligen Jahresende · alle Werte vor Steuern
JahrVerkaufspreisRestschuldGesamtergebnis

Feste Beispielwerte: Kaufpreis 200.000 €, Kaufnebenkosten 5,5 %, Eigenkapital 20.000 €, Darlehen 191.000 €, Sollzins 4 % p. a., anfängliche Tilgung 2 % p. a. Monatliche Annuität 955 €. Die Restschuld wird mit monatlicher Verzinsung und Zahlung zum Monatsende gerechnet. Keine Sondertilgung, keine Zinsänderung in den zehn Jahren.

1.000 € Kaltmiete minus 30 € Mietausfallpuffer, 60 € nicht umlagefähige Eigentümerkosten, 50 € Instandhaltungspuffer und 955 € Kreditrate ergeben −95 € monatlich. Puffer werden vollständig als verbraucht angenommen; ein verbleibendes Rücklagenguthaben wird nicht zugerechnet. Gesamtergebnis = Verkaufspreis − 4 % Verkaufskosten − Restschuld − 20.000 € Eigenkapital − kumulierte Zuschüsse. Tilgung wird nicht zusätzlich als Gewinn addiert.

Nicht enthalten: individuelle Steuern und Abschreibungen, Inflation, entgangene Alternativrendite, zusätzliche Sanierungen, Sonderumlagen, über den Puffer hinausgehender Leerstand sowie etwaige Vorfälligkeitsentschädigungen und weitere Kreditablösungskosten. Bei frühen Verkäufen können gerade diese Kosten das Ergebnis verschlechtern. Ein positives nominales Ergebnis ist keine Aussage zur Attraktivität gegenüber anderen Anlagen oder zur persönlichen Finanzierbarkeit.

Zehn Jahre sind keine pauschale Zusage für Steuerfreiheit. § 23 EStG erfasst unter anderem private Grundstücksverkäufe innerhalb eines Zeitraums von nicht mehr als zehn Jahren. Konkrete Vertragsdaten, Privat- oder Betriebsvermögen und weitere Umstände müssen geprüft werden. Das Diagramm bildet ausschließlich eine wirtschaftliche Vorsteuerrechnung ab. Gesetzliche Grundlage: § 23 EStG.

Jetzt eigene Zahlen ausprobieren · Monatsrechnung

Was trägt die Miete?
Was tragen Sie?

Verändern Sie die Annahmen. Sehen Sie, wie Finanzierung, laufende Kosten und Tilgung zusammenwirken.

Fiktives Rechenbeispiel, kein Immobilien- oder Kreditangebot. Die vorbelegten Werte sind frei gewählte Annahmen, keine aktuellen Konditionen oder typische Renditen.

Ihre Annahmen

Ihre Eingaben bleiben in diesem Browser. Es werden keine Rechnerdaten versendet oder gespeichert.

MONATLICH · VOR STEUERN
Monatlicher Zuschuss–

Kaltmiete–
Mietausfallpuffer–
Eigentümerkosten–
Instandhaltungspuffer–
Kreditrate inkl. Tilgung–
Anfängliche Tilgung / Monat–
Gesamtinvestition–
Benötigtes Darlehen–
Mietrendite nach Kosten & Puffern*–

Tilgung baut Schulden ab. Sie ist kein frei verfügbares Einkommen und keine garantierte Wertsteigerung.

Wie robust ist die Rechnung?

Bei 10 % weniger Kaltmiete–
Bei 1 Prozentpunkt höherem Sollzins–

Jeweils einzeln gerechnet, alle anderen Eingaben gleich. Die Zinsvariante ist eine alternative Ausgangsrechnung, keine Prognose einer Anschlussfinanzierung.

Rechenweg und Grenzen des Beispiels

Gesamtinvestition = Kaufpreis + Kaufnebenkosten + anfängliche Maßnahmen. Darlehen = Gesamtinvestition − eingesetztes Eigenkapital. Die anfängliche Monatsrate ergibt sich aus Darlehen × (Sollzins + anfängliche Tilgung) ÷ 1.200. Es handelt sich um eine vereinfachte Anfangsbetrachtung eines Annuitätendarlehens; laufende Zins- und Tilgungsverschiebungen werden nicht simuliert.

Monatlicher Saldo = Kaltmiete abzüglich Mietausfallpuffer, Eigentümerkosten, Instandhaltungspuffer und Kreditrate. *Die angezeigte Mietrendite setzt den jährlichen Mietüberschuss nach diesen Kosten und Puffern, aber vor Finanzierung und Steuern, ins Verhältnis zur Gesamtinvestition. Sie ist keine Eigenkapitalrendite. Die Rücklage ist hier ein Liquiditätspuffer, keine Aussage zu ihrer steuerlichen Abziehbarkeit.

Nicht modelliert sind Steuern, Abschreibungen, Inflation, spätere Miet- oder Wertänderungen, Verkaufskosten, größere unvorhergesehene Maßnahmen und weitere individuelle Kosten. Ein Mietausfallpuffer ersetzt keine Liquiditätsreserve. Ein positiver Saldo belegt nicht, dass ein Kauf insgesamt wirtschaftlich oder die Finanzierung für Sie tragbar ist.

Grundlagen zur Kosteneinordnung: Volksbanken Raiffeisenbanken: Mietrendite berechnen.

Häufige Fragen

Kosten, Unterlagen und Ablauf

Brauche ich bereits ein konkretes Objekt?+

Nein. Sie können mit einem ersten Interesse starten. Wir besprechen Ihre Ziele und die finanziellen Rahmenbedingungen, bevor eine konkrete Auswahl erfolgt.

Wie viel Eigenkapital brauche ich?+

Das lässt sich nicht pauschal beantworten. Kaufpreis, Kaufnebenkosten, Einkommen, Sicherheiten und die Anforderungen des Finanzierungspartners müssen zusammen betrachtet werden.

Übernimmt die Miete automatisch meine Kreditrate?+

Nein. Mieteinnahmen können einen Teil der laufenden Belastung tragen, müssen aber nicht ausreichen. Nicht umlagefähige Kosten, Rücklagen, Leerstand und Steuern gehören in eine realistische Kalkulation.

Ist das gezeigte Rechenbeispiel ein konkretes Angebot?+

Nein. Es erklärt die Funktionsweise einer vermieteten Immobilie anhand frei gewählter Zahlen. Verfügbare Neubau- und Bestandsobjekte, Preise, Mieterwartungen und Finanzierungsmöglichkeiten besprechen wir individuell.

Können Sie auch die Finanzierung übernehmen?+

Ja. Wir stimmen Objekt und Finanzierungsprüfung aufeinander ab. Konditionen und Zusage hängen von Ihrer Bonität, dem Objekt und den Anforderungen des Finanzierungspartners ab.

Was umfasst das Rundum-sorglos-Paket?+

Wir begleiten Sie Schritt für Schritt: Ziele und Budget klären, geeignete Objekte betrachten, Finanzierung abstimmen und die nächsten Schritte bis zum Kauf koordinieren. Welche Leistungen SKP und welche unsere Partner übernehmen, einschließlich Umfang und Kosten, vereinbaren wir für Ihr Vorhaben. Vermietung oder Verwaltung sind nur enthalten, wenn sie ausdrücklich vereinbart wurden.

Karl-Turm in Deggendorf

Besuchen Sie uns im Karl-Turm

Schreiben Sie uns, worum es geht und wann wir Sie erreichen können. Wir melden uns zur Terminabstimmung.

Termin nach Vereinbarung

Erstgespräch kostenlos · ca. 45 Minuten
Bei der SKP Verwaltungs GmbH im Karl-Turm,
telefonisch oder per Video

Lieber direkt sprechen? +49 991 40547080
SKP Verwaltungs GmbH
Karl-Turm · Edlmairstraße 1
94469 Deggendorf
SKP Consulting GmbH & Co. KG
Ludwig-Kaiser-Weg 12
94469 Deggendorf
Die Anfrage öffnet einen E-Mail-Entwurf. Ein Termin wird persönlich abgestimmt.
Kontakt aufnehmen